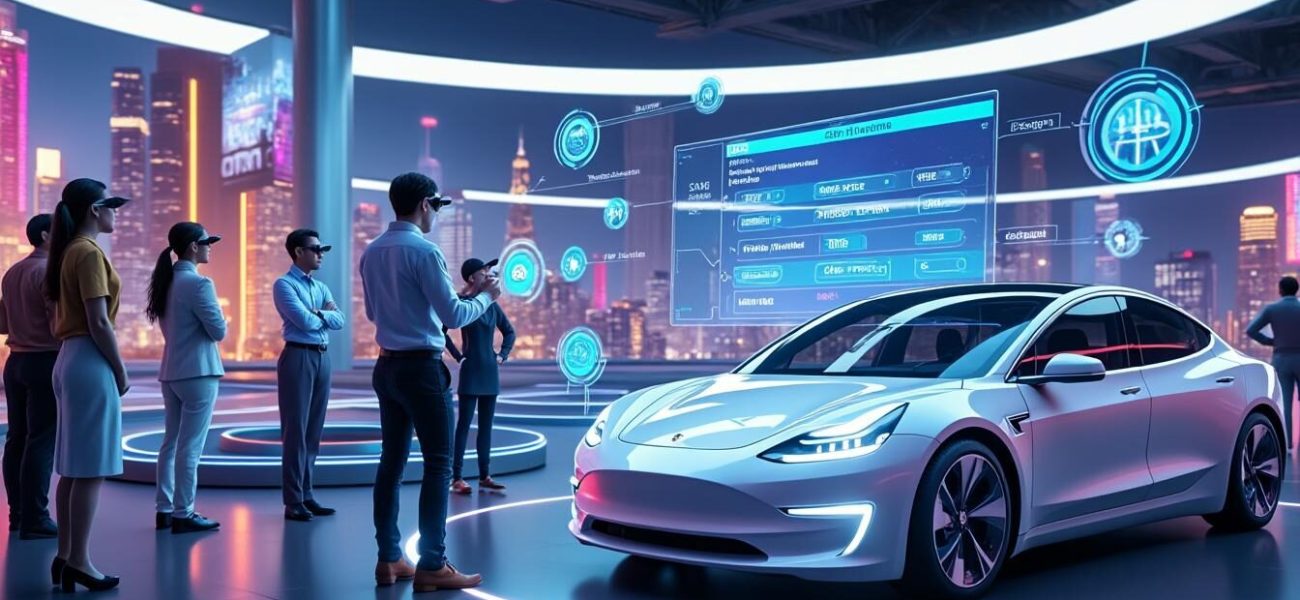
Le devis auto n’est plus figé dans un formulaire : il se teste désormais en environnement immersif. Dans un espace virtuel, l’automobiliste peut manipuler des curseurs de garanties, déplacer son véhicule sur une carte 3D pour simuler une zone de stationnement plus ou moins exposée, et visualiser instantanément l’impact sur la prime et la franchise. Cette approche, héritée des simulateurs professionnels, aide à comprendre concrètement ce qui fait varier le prix : profil du conducteur, modèle de voiture, usage quotidien, historique d’assurance, lieu de circulation et protections choisies. Chaque réglage est expliqué, avec des exemples chiffrés faciles à comparer entre assureurs.
Un parcours type se déroule en trois temps. D’abord, le jumeau numérique du véhicule est généré à partir d’une plaque d’immatriculation ou d’un modèle précis. Ensuite, l’assuré essaye différentes formules (tiers, intermédiaire, tous risques) en observant, en temps réel, la modification de la cotisation et des franchises. Enfin, il compare deux à trois offres équivalentes avec des niveaux de garanties proches, ce qui évite les erreurs de comparaison. Résultat : un choix plus serein, un contrat mieux ajusté, et souvent des économies immédiates grâce à la suppression de garanties redondantes, au calibrage des franchises et au choix du bon mode de paiement.
Simulation d’assurance auto dans le métaverse : principes, parcours et bonnes pratiques
Dans un environnement 3D, la simulation s’appuie sur un jumeau numérique du véhicule et sur un avatar de conducteur. Le moteur de tarification se connecte au dossier du conducteur (bonus-malus, antécédents déclarés, adresse) et à des données contextuelles (taux de sinistralité observé par zone, popularité du modèle pour le vol). L’objectif est de rendre lisible ce qui est généralement opaque dans un devis : chaque curseur présente l’impact immédiat sur la cotisation et la franchise, avec une explication des facteurs de risque.
Pour comparer des offres équivalentes, l’utilisateur verrouille une base de garanties (par exemple, bris de glace et assistance 0 km) et teste uniquement le niveau de franchise et l’étendue de la couverture dommages. Les guides intégrés renvoient, si besoin, vers un simulation assurance voiture classique pour vérifier un devis hors environnement immersif. Cette double approche apporte la rapidité de la VR et la fiabilité d’un moteur de calcul en ligne.
Les étapes gagnantes sont simples. 1) Saisir les informations essentielles avec précision. 2) Tester trois scénarios d’usage (petit rouleur, mixte, long trajet) pour mesurer le poids du kilométrage. 3) Ajuster les franchises pour viser un ratio garantie/prix optimal. 4) Vérifier l’incidence du stationnement (rue, box fermé). Enfin, 5) comparer deux assureurs sur une base de garanties identiques pour éviter les comparaisons trompeuses. L’ensemble reproduit la logique d’un devis détaillé, mais de façon visuelle et pédagogique.
- Créer un profil conducteur cohérent (kilométrage annuel, usage pro/perso, zone).
- Tester les trois formules : tiers, intermédiaire et tous risques.
- Régler les franchises et observer la variation de cotisation mensuelle.
- Vérifier l’ajout d’options utiles (assistance, véhicule de remplacement, vol).
- Comparer deux offres à garanties identiques pour une évaluation juste.
| Réglage VR | Effet affiché | Impact estimé sur la prime | Pourquoi ça bouge |
|---|---|---|---|
| Franchise dommages 250 € → 600 € | Baisse de cotisation | −8 à −15 % | Part du risque transférée à l’assuré |
| Usage 6 000 km/an → 15 000 km/an | Hausse de cotisation | +10 à +20 % | Exposition au risque plus élevée |
| Stationnement rue → box sécurisé | Baisse sur vol/dégradation | −5 à −10 % | Probabilité de sinistre moindre |
| Formule tiers → tous risques | Protection étendue | +25 à +45 % | Indemnisation des dommages au véhicule |
Pour un accompagnement complémentaire hors VR, un comparateur dédié reste utile, notamment via un simulateur auto en ligne permettant de conserver une trace PDF des devis. Insight final : la VR éclaire la mécanique tarifaire et accélère la décision, à condition de valider les chiffres par une base de garanties strictement comparable.
Critères clés du tarif et visualisation immersive des risques
Le prix de l’assurance découle de paramètres combinés : profil du conducteur, type de voiture, usage, zone de circulation, antécédents et garanties retenues. Dans le métaverse, chaque facteur apparait sous forme de couches visuelles. Exemple : changer de quartier affiche une carte thermique de sinistralité ; passer d’un SUV récent à une citadine plus ancienne met à jour les coûts de réparations potentiels et la fréquence de vol statistique.
Un cas concret aide à comprendre. Amine, 28 ans, 7 000 km/an, stationnement en rue, bonus 10 %, roule en compacte essence de 2019 ; Claire, 47 ans, 12 000 km/an, box fermé, bonus 50 %, berline hybride 2022. Dans la simulation, Amine voit sa prime varier de 37 € à 51 €/mois selon la franchise, tandis que Claire se situe entre 42 € et 57 €/mois selon les options tous risques. Ces écarts ont une logique : expérience, lieu de stationnement, coût des pièces et sécurité du modèle.
Le impact du bonus-malus reste déterminant, surtout pour les jeunes profils. Une visualisation 3D de l’échelle de coefficients clarifie le gain d’un an sans sinistre. Le simulateur affiche, par exemple, un passage de 1,00 à 0,95 après douze mois indemnes, avec une baisse de prime estimée et une projection sur trois ans si le comportement se maintient.
- Âge et ancienneté de permis : évolution du coefficient de réduction/majoration.
- Kilométrage annuel : visualisation des scénarios petit rouleur vs trajets longs.
- Zone géographique : carte de risque vol/bris/stationnement extérieur.
- Modèle et motorisation : coût des réparations, taux de vol, aide à la conduite.
- Antécédents : déclarations passées, résiliations, sinistres responsables.
| Critère | Variation testée | Effet sur cotisation | Lecture du risque |
|---|---|---|---|
| Bonus-malus | 0,76 → 1,25 | −24 % → +25 % | Historique de sinistralité cumulé |
| Kilométrage | 5 000 → 20 000 km | +12 à +28 % | Exposition au risque proportionnelle |
| Stationnement | Box fermé → rue | +6 à +12 % | Vol et vandalisme plus probables |
| Type de véhicule | Citadine → SUV premium | +15 à +35 % | Pièces, main-d’œuvre, attractivité |
Pour aller plus loin, la plateforme propose des tutoriels et démonstrations. La vidéo suivante illustre de manière claire la logique des coefficients et des garanties, utile pour visualiser les effets d’un sinistre responsable et la remontée de prime qui en découle.
Point-clé : connaître ses facteurs de tarif et les visualiser en 3D donne un avantage certain au moment d’arbitrer entre protection et budget.
Formules tiers, intermédiaire et tous risques : que choisir dans un showroom virtuel
Dans un espace immersif, les formules s’observent comme des “niveaux” de protection autour du véhicule. La responsabilité civile (tiers) constitue le socle obligatoire. Le niveau intermédiaire ajoute généralement vol, incendie et bris de glace. Enfin, la formule tous risques couvre les dommages au véhicule, y compris responsable, avec des options comme la valeur à neuf. Voir ces couches autour de la voiture aide à comprendre ce qui est ou non indemnisé.
Le simulateur permet d’aligner deux offres façon “avant/après”. Par exemple, un propriétaire de citadine de 8 ans peut tester un tiers étendu avec bris et vol, puis un tous risques avec franchise élevée. L’écart de prix est affiché, tout comme l’économie potentielle sur un an. Pour savoir quand un tiers suffit, une ressource utile consiste à comparer une simulation tiers auto à une formule supérieure à garanties identiques, hormis la couverture dommages.
L’éclairage par les franchises est décisif. Augmenter la franchise dommages réduit la cotisation mais augmente le reste à charge lors d’un sinistre. Il est pertinent de choisir ses franchises en tenant compte de la capacité financière à absorber un aléa. Dans la scène VR, un curseur montre le “point d’équilibre” où la baisse de cotisation compense statistiquement le risque de payer la franchise.
- Tiers : minimum légal, idéale pour véhicule ancien ou faible valeur.
- Intermédiaire : ajoute vol/incendie/bris, compromis fréquent.
- Tous risques : meilleure indemnisation, surtout pour voiture récente.
- Franchise ajustable : baisse la prime, mais augmente le reste à charge.
- Options utiles : assistance 0 km, véhicule de remplacement, valeur à neuf.
| Formule | Garanties principales | Cotisation mensuelle (exemple) | Franchise type |
|---|---|---|---|
| Tiers | Responsabilité civile | 18–28 € | N/A |
| Intermédiaire | Tiers + vol/incendie + bris | 30–45 € | Bris 90–150 € |
| Tous risques | Intermédiaire + dommages véhicule | 48–75 € | Dommages 250–600 € |
Pour un choix rationnel, fixer la valeur marchande du véhicule et la possibilité de le remplacer en cas de sinistre total reste clé. Insight final : dans le métaverse, la superposition visuelle des protections rend lisible la différence de périmètre entre les formules et évite les malentendus au moment du sinistre.
Réduire le coût en temps réel : franchises, options, paiement et usages scénarisés
La baisse de prime passe par des leviers concrets que la VR rend visibles. En augmentant légèrement la franchise dommages, en supprimant une option peu pertinente (par exemple, assistance étendue si le conducteur circule surtout en zone urbaine avec transports disponibles) et en optant pour un mode de paiement optimisé, la cotisation peut reculer de façon sensible. Mieux encore : le simulateur crée des scénarios d’usage, comme “petit rouleur urbain” ou “trajet domicile-travail + week-end”, pour proposer une offre calibrée.
Il est utile de regarder la mensualisation et l’échelonnement des paiements. Certaines offres appliquent des frais additionnels sur douze mensualités, d’autres non. Un outil dédié permet de calculer ses mensualités et de vérifier l’écart entre paiement annuel et mensuel. L’objectif est d’éviter de payer plus cher pour un simple étalement, sauf si la trésorerie l’exige.
Pour les profils débutants, la plateforme propose des parcours guidés, par exemple une simulation pour jeune conducteur avec un assistant qui explique chaque curseur et les bonnes pratiques pour préserver un bonus rapidement. Les bénéfices sont doubles : prime mieux maîtrisée et compréhension durable des mécanismes de l’assurance.
- Ajuster la franchise au niveau de risque acceptable.
- Retirer les garanties redondantes au regard de l’usage réel.
- Choisir un mode de paiement avantageux (annuel, semestriel, mensuel).
- Tester un scénario “petit rouleur” ou “télétravail majoritaire”.
- Comparer deux offres sur une base de garanties identiques pour une décision juste.
| Levier | Réglage | Gain estimé | Attention à… |
|---|---|---|---|
| Franchise | 250 € → 500 € | −8 à −12 % | Reste à charge en cas de sinistre |
| Options | Assistance premium → standard | −3 à −6 % | Latence d’intervention |
| Paiement | Mensuel → annuel | −2 à −4 % | Pics de trésorerie |
| Usage | 15 000 → 8 000 km/an | −5 à −9 % | Coherence avec déplacements réels |
Pour comprendre ces mécaniques en pratique, une vidéo pédagogique illustre les effets cumulés des franchises et des options sur le coût final, avec un exemple appliqué à un trajet quotidien réaliste.
Idée directrice : agir sur peu de leviers simples, mais avec des chiffres, procure un résultat durable sans dégrader la protection essentielle.
Comparer deux devis dans le métaverse : lecture des franchises, garanties et compromis
Comparer, c’est normaliser. Dans le métaverse, la comparaison “A vs B” s’effectue à garanties constantes, pour éviter qu’un prix plus bas masque une exclusion importante. Le module affiche côte à côte les postes clés : cotisation mensuelle, franchises, bris de glace, vol, dommages, assistance, véhicule de remplacement. Un code couleur signale ce qui est mieux, identique ou moins protecteur.
Le tableau ci-dessous simule deux offres pour un profil conducteur expérimenté, 10 000 km/an, stationnement box. Les chiffres sont indicatifs, mais représentent les ordres de grandeur fréquemment observés en 2025 pour ce type de profil, hors promotions ponctuelles. Le point crucial : vérifier la franchise bris et la prise en charge des accessoires, souvent sources d’écarts significatifs.
| Poste | Offre A | Offre B | Lecture |
|---|---|---|---|
| Cotisation mensuelle | 44 € | 47 € | A moins chère |
| Franchise dommages | 450 € | 300 € | B plus protectrice |
| Bris de glace | 120 € | 90 € | B mieux |
| Vol/incendie | Couvert | Couvert | Identique |
| Assistance | 25 km | 0 km | B plus complète |
| Véhicule de remplacement | Option | Inclus | B plus avantageuse |
Le simulateur calcule automatiquement le “coût total attendu” en prenant en compte la probabilité de bris et de petits sinistres. L’offre B, à 47 €/mois, peut s’avérer économiquement préférable si l’on anticipe un remplacement de pare-brise dans l’année. Pour les profils spécifiques (étudiants, jeunes permis, malussés), des parcours dédiés existent et rappellent les fondamentaux : surveiller le coefficient et bâtir la protection autour des risques principaux.
- Comparer à garanties constantes pour éviter les illusions d’optique tarifaires.
- Regarder d’abord les franchises et l’assistance, souvent décisives.
- Tenir compte des sinistres les plus probables (bris, stationnement).
- Évaluer le coût total attendu, pas seulement la mensualité.
- Conserver une trace des hypothèses testées pour éviter les redites.
Pour documenter la comparaison, un guide de tableau clair peut servir de référence et faciliter la prise de décision entre deux contrats proches en prix. Insight final : une comparaison rigoureuse en VR met en évidence la vraie économie, qui ne se résume pas toujours à la mensualité la plus basse.
Cas pratiques en environnement immersif : jeune conducteur, petit rouleur et voiture récente
Pour mesurer la valeur de la simulation dans le métaverse, trois profils types sont révélateurs. D’abord, le jeune conducteur. Sur un même modèle de citadine, la prime peut varier fortement selon la franchise, le stationnement et l’assistance. Une ressource utile propose un parcours pédagogique dédié aux débutants, tandis que la plateforme visualise les bénéfices d’un an sans sinistre et l’effet de la conduite accompagnée lorsque c’est applicable.
Ensuite, le petit rouleur qui parcourt 5 000 à 7 000 km/an. Une formule intermédiaire avec bris et assistance standard, associée à une franchise dommages un peu plus élevée, parvient souvent à un bon ratio prix/protection. Enfin, le propriétaire d’un véhicule récent, potentiellement financé, aura tout intérêt à tester un tous risques avec valeur à neuf sur 24 ou 36 mois, puis à désactiver cette option quand la décote rend l’avantage marginal.
Les parcours guidés épargnent des erreurs fréquentes. Pour les plus jeunes, le module dédié à la pédagogie et aux règles de tarification est un bon point d’appui, au même titre que les contenus visuels sur la maîtrise du budget la première année d’assurance, période décisive pour construire un bonus solide.
- Jeune conducteur : renforcer la prévention, calibrer la franchise, surveiller le bonus.
- Petit rouleur : ajuster l’usage annuel pour payer le juste prix.
- Véhicule récent : protéger la valeur à neuf et l’électronique embarquée.
- Stationnement : privilégier un lieu sécurisé si possible.
- Archivage : exporter les devis testés pour une comparaison sereine.
| Profil | Formule recommandée | Cotisation mensuelle (ex.) | Point d’attention |
|---|---|---|---|
| Jeune conducteur | Tiers étendu | 42–65 € | Franchise et assistance 0 km |
| Petit rouleur | Intermédiaire optimisée | 30–44 € | Déclarer un kilométrage réaliste |
| Véhicule récent | Tous risques + options | 60–95 € | Valeur à neuf limitée dans le temps |
Pour un accompagnement en dehors de l’univers immersif, les guides pratiques complètent utilement la démarche, notamment pour comprendre les étapes clés et les pièges à éviter. Deux ressources à garder sous la main dans votre parcours digital : un focus sur la tarification des jeunes profils et un récapitulatif des mensualités. Les liens suivants s’avèrent pertinents selon les besoins : simulation pour jeune conducteur et calculer ses mensualités. Idée finale : tester des scénarios typés dans le métaverse accélère la compréhension et facilite un choix vraiment adapté.
Comment vérifier que deux devis comparés sont réellement équivalents ?
Bloquer une base de garanties identiques (responsabilité civile, bris de glace, vol/incendie, assistance) et comparer ensuite les franchises et la cotisation. Le métaverse propose un mode côte à côte qui aligne automatiquement les postes pour éviter les écarts cachés.
Le bonus-malus est-il simulé avec précision dans un univers immersif ?
Oui, le moteur de tarification applique le coefficient officiel du conducteur et projette son évolution selon les scénarios présentés (un an sans sinistre, sinistre responsable, etc.). Un module dédié montre l’impact direct sur la prime.
Quelle formule choisir pour un véhicule récent financé ?
En général, une formule tous risques avec valeur à neuf sur 24–36 mois, puis un passage vers une couverture intermédiaire lorsque la décote rend l’option moins pertinente. Ajuster les franchises permet d’équilibrer coût et protection.
Comment réduire le coût sans rogner la protection essentielle ?
Augmenter modérément la franchise dommages, supprimer les options redondantes, choisir le paiement annuel si avantageux, et déclarer un kilométrage fidèle à l’usage réel. Tester chaque levier en VR montre l’économie attendue.
Faut-il utiliser un simulateur classique en plus du métaverse ?
C’est recommandé pour archiver un devis et le partager facilement. Un simulateur en ligne permet de générer un PDF et d’obtenir une validation chiffrée complémentaire sur la même base de garanties.